14 min de lecture
4,5sur 5480 votes
- 4,8Klecteurs
- 10en ce moment
- 175partages
Notre avis
CIC
4,1 sur 5
Le CIC propose une assurance auto complète et lisible, surtout pertinente pour les clients déjà bancarisés, mais peu compétitive pour les profils à la recherche du tarif le plus bas.
Les points positifs
- Offre complète et lisible en quatre formules
- Formule haut de gamme riche en services
- Défense recours incluse dès la formule Tiers
- Assistance dépannage et remorquage incluse
- Dommages corporels du conducteur jusqu'à 2 M€
Les points négatifs
- Tarifs connus uniquement après simulation
- Intérêt plus net pour clients déjà bancarisés
- Moins adapté aux historiques de sinistres chargés
- Peu compétitif pour chercher le tarif le plus bas
Le CIC vend son assurance auto comme le reste de ses contrats : en agence, par le conseiller ou en ligne depuis l’espace client. Derrière la marque bancaire, le contrat est porté par les Assurances du Crédit Mutuel (ACM), l’assureur du groupe Crédit Mutuel Alliance Fédérale. Concrètement, le conducteur choisit un niveau de protection parmi quatre, ajoute des options s’il a pris un Tous risques, puis obtient un prix personnalisé après simulation. L’offre convient bien aux automobilistes qui veulent regrouper banque et assurance, beaucoup moins à ceux qui cherchent avant tout le tarif le plus bas du marché ou qui ont un historique de sinistres chargé.
Ce que recouvre l’offre CIC assurance auto et qui la porte
L’assurance auto du CIC s’adresse aux particuliers qui assurent une voiture de tourisme, neuve ou d’occasion, achetée comptant, à crédit ou financée en location (LOA, LLD). Le contrat ne se limite pas à la voiture : la gamme « assurance véhicule » du CIC couvre aussi la moto, le quad, le scooter et le camping-car, avec des contrats distincts. Les associations disposent également d’une offre dédiée, gérée depuis l’espace associations du site.
Le rôle de départ reste celui de toute assurance auto : la responsabilité civile est obligatoire en France pour tout véhicule terrestre à moteur, même s’il ne roule pas. Elle indemnise les dommages causés aux autres (passagers, piétons, autres véhicules, biens). Tout le reste, c’est-à-dire la protection de la voiture assurée et de son conducteur, relève du choix de formule. C’est cette distinction entre dommages causés à autrui et dommages subis par son propre véhicule qui structure toute la gamme CIC.
Comme le CIC est d’abord une banque, l’assurance auto s’inscrit dans un ensemble plus large de produits et services proposés aux clients particuliers depuis la page d’accueil du site officiel cic.fr.
Tiers, Tiers Étendue, Tous risques : comparer les quatre niveaux CIC
La gamme se lit comme un escalier. Chaque marche reprend les garanties de la précédente et en ajoute de nouvelles. Le tableau ci-dessous résume la logique générale telle qu’elle est présentée par le CIC ; le détail exact des plafonds, franchises et exclusions figure dans les conditions générales remises avec le devis.
| Garantie | Tiers | Tiers Étendue | Tous risques Standard | Tous risques Optimale |
|---|---|---|---|---|
| Responsabilité civile et défense recours | Oui | Oui | Oui | Oui |
| Dommages corporels du conducteur (jusqu’à 2 M€) | Oui | Oui | Oui | Oui |
| Protection juridique auto | Selon formule | Oui | Oui | Oui |
| Assistance (dépannage, remorquage) | Oui | Oui | Oui | Renforcée |
| Vol, incendie | Non | Oui | Oui | Oui |
| Catastrophes naturelles, technologiques, attentats, force de la nature | Non | Oui | Oui | Oui |
| Bris de glaces | Non | Oui | Oui | Oui |
| Dommages tous accidents et vandalisme | Non | Non | Oui | Oui |
| Garanties exclusives (bonus joker, roues, remise à la route prioritaire…) | Non | Non | Non | Oui |
| Accès aux options Tous risques | Non | Non | Oui | Oui |
Ce tableau est une grille de lecture, pas un engagement contractuel : certaines garanties comme la protection juridique ou les équipements hors-série peuvent être incluses ou proposées différemment selon la formule et la date de souscription. Le devis en ligne affiche la liste précise pour le véhicule simulé.
Le socle commun à toutes les formules
Même au niveau Tiers, le contrat CIC ne se résume pas au minimum légal. La garantie responsabilité civile est accompagnée de la défense recours, qui permet de faire valoir ses droits face au responsable d’un accident ou de se défendre en cas de mise en cause. La garantie des dommages corporels du conducteur, avec un plafond affiché jusqu’à 2 M€, est un point important : la responsabilité civile protège les victimes, pas le conducteur fautif. Sans cette garantie, un conducteur blessé dans un accident dont il est responsable n’est indemnisé que par la Sécurité sociale et sa complémentaire. Une assistance avec dépannage et remorquage complète ce socle.
Tiers Étendue ou Tous risques : la vraie ligne de partage
Le Tiers Étendue protège la voiture contre les événements extérieurs au conducteur : vol (y compris la tentative de vol), incendie et explosion, catastrophes naturelles et technologiques, attentats, événements dits « force de la nature » comme la tempête ou la grêle, et bris de glaces. Le CIC précise que certains éléments vitrés particuliers, comme les toits ouvrants ou panoramiques, font l’objet de conditions spécifiques : c’est un point à vérifier pour les modèles qui en sont équipés.
Ce que le Tiers Étendue ne couvre pas, c’est l’accident dont le conducteur est responsable ou dont le tiers n’est pas identifié. Un choc contre un poteau, une sortie de route sur verglas, une rayure profonde sur un parking sans auteur connu : dans ces cas, les réparations de la voiture restent à la charge du propriétaire. C’est précisément l’apport de la garantie dommages tous accidents et vandalisme, réservée aux deux formules Tous risques.
La règle pratique est simple. Une voiture dont la valeur de remplacement est faible, que le propriétaire pourrait remplacer sans difficulté, se contente souvent d’un Tiers Étendue. Une voiture récente, financée à crédit ou en location, ou dont la réparation représenterait une dépense lourde, justifie un Tous risques. Entre les deux, la décote du véhicule et le montant des franchises font pencher la balance.
Formule Optimale du CIC : les garanties réservées au haut de gamme
Le Tous risques Optimale reprend l’intégralité du Tous risques Standard et y ajoute un bloc de garanties que le CIC présente comme exclusives à cette formule. Elles ne visent pas les gros sinistres, déjà couverts par le Standard, mais les petits et moyens désagréments qui coûtent cher en temps et en argent.
- Bonus joker : après un premier sinistre responsable, le coefficient de bonus/malus n’est pas dégradé, sous conditions d’ancienneté du contrat et de bonus. C’est la garantie la plus utile pour un conducteur qui a accumulé un bon bonus.
- Dommages aux seules roues : jantes et pneus endommagés sans autre dégât sur la voiture (nid-de-poule, trottoir), cas souvent exclu ailleurs.
- Complément dépannage et remorquage : une assistance élargie, utile pour les pannes et les incidents du quotidien, au-delà de l’assistance de base.
- Devis conseil en cas de panne : un avis sur le devis de réparation établi par le garage, pour éviter de payer une intervention surévaluée.
- Aide à la recherche d’un nouveau véhicule : un accompagnement lorsque la voiture est déclarée en perte totale après un sinistre.
- Remise à la route prioritaire : une prise en charge accélérée de la réparation, pour limiter la durée d’immobilisation.
La formule Optimale prend aussi en charge le contenu privé transporté dans le véhicule (objets personnels endommagés ou volés lors d’un sinistre garanti), dans les limites prévues au contrat. Pour un conducteur qui roule beaucoup, se déplace avec du matériel ou tient à préserver son bonus, cet ensemble a une vraie valeur. Pour un petit rouleur urbain, le Standard suffit souvent, l’écart de cotisation se justifiant mal.
Valeur à neuf, leasing, panne : les options CIC assurance auto
Les options ne s’ajoutent qu’aux formules Tous risques. Elles répondent à des situations précises et dépendent souvent de l’âge ou du kilométrage du véhicule, ce qui explique qu’elles ne soient pas proposées pour toutes les voitures au moment du devis.
Valeur à neuf. En cas de vol ou de destruction totale, l’indemnisation se fait par défaut sur la valeur à dire d’expert, c’est-à-dire la valeur du véhicule le jour du sinistre, décote incluse. Avec cette option, une voiture récente est indemnisée sur la base de son prix d’achat neuf pendant une période définie au contrat. Elle s’adresse aux acheteurs de véhicules neufs, qui perdent le plus en valeur au cours des premières années.
Perte financière (leasing). En LOA ou en LLD, l’indemnité de l’assureur après un vol ou une destruction totale peut être inférieure à ce que réclame l’organisme de leasing. L’option couvre cet écart. Elle relève de la même logique que la protection d’un financement immobilier, développée dans notre guide sur l’assurance emprunteur et la protection de ses proches : éviter qu’un accident de parcours laisse une dette à rembourser sans contrepartie.
Valeur majorée. Pour un véhicule plus ancien, elle relève l’indemnisation au-delà de la stricte valeur d’expert, ce qui aide à racheter une voiture équivalente après une perte totale.
Panne mécanique ou panne immobilisante. Cette option prend en charge des réparations liées à une défaillance mécanique, hors usure normale, sur des véhicules qui respectent des limites d’âge et de kilométrage. Elle prolonge en pratique une garantie constructeur arrivée à échéance.
Une option ne se choisit pas par réflexe. Il faut se demander ce qu’elle remplace : une option valeur à neuf sur une voiture déjà âgée n’a pas de sens, une option perte financière est presque indispensable sur une location longue durée.
Prix de l’assurance auto CIC : ce qui pèse sur le devis
Le CIC ne publie pas de grille tarifaire et aucun prix moyen fiable ne peut être annoncé sans simulation. La cotisation dépend de variables classiques, communes à tous les assureurs :
- le profil du conducteur principal : âge, ancienneté du permis, coefficient de bonus/malus, sinistres déclarés, éventuels conducteurs secondaires ;
- le véhicule : marque, modèle, puissance, valeur, âge, équipements de sécurité ;
- l’usage : trajets privés, trajet domicile-travail ou déplacements professionnels, kilométrage annuel ;
- le lieu de résidence et de stationnement (garage fermé, parking, voie publique) ;
- la formule, les options et le niveau de franchise retenus.
Le kilométrage est un levier souvent sous-estimé. Un conducteur qui utilise sa voiture personnelle pour son travail a intérêt à le déclarer correctement et à connaître le barème kilométrique applicable aux salariés et indépendants, qui permet de chiffrer le coût réel de ces trajets. Pour faire baisser la cotisation sans dégrader la couverture, ajuster la franchise, retirer une option devenue inutile ou regrouper ses contrats donne souvent plus de résultats qu’un changement de formule, comme le détaille notre analyse sur les moyens d’alléger sa facture d’assurance sans perdre en protection.
Certains comparateurs évoquent aussi des réductions chez des partenaires du CIC (contrôle technique, location) ou des avantages tarifaires pour les clients qui cumulent plusieurs contrats. Ces dispositifs évoluent : il vaut mieux demander au conseiller ce qui s’applique au moment de la souscription plutôt que de s’y fier par avance.
Simulation CIC assurance auto en ligne : conditions et étapes
La simulation se fait depuis la page devis du site du CIC, sans obligation d’être déjà client pour obtenir un premier prix. Le parcours suit trois blocs d’informations.
- La voiture à assurer : immatriculation ou modèle, date de première mise en circulation, date d’achat, mode de financement, lieu de stationnement.
- Le conducteur : identité, date de permis, coefficient de bonus/malus, historique de sinistres et éventuelles résiliations sur les dernières années.
- La formule souhaitée : comparaison côte à côte du Tiers Étendue et des deux Tous risques, puis choix des options.
À l’issue, la simulation peut être envoyée par e-mail pour être reprise plus tard. Si le profil entre dans les critères du parcours en ligne, la souscription se termine directement avec une signature électronique. Le devis en ligne est en effet réservé aux profils sans difficulté particulière : un nombre de sinistres trop élevé sur les trois dernières années, un malus, une résiliation par un précédent assureur ou un véhicule atypique renvoient vers un conseiller. Cela ne signifie pas un refus, mais une étude au cas par cas.
À lire aussi
Pour gagner du temps, mieux vaut préparer avant de commencer :
- la carte grise du véhicule ;
- le permis de conduire de chaque conducteur déclaré ;
- le relevé d’information de l’assureur actuel, qui indique le bonus/malus et les sinistres ;
- un RIB pour le prélèvement des cotisations.
Pour une voiture déjà assurée ailleurs depuis plus d’un an, le changement d’assureur est facilité par la loi Hamon : le nouvel assureur peut se charger de la résiliation de l’ancien contrat.
Services bancaires autour du contrat auto CIC
L’intérêt du CIC tient pour une part à ce qui entoure l’assurance. Un client gère au même endroit son crédit auto, son compte, ses contrats d’assurance et ses déclarations, depuis l’application ou l’espace client. La banque met aussi en avant un « Kiosque à services », qui oriente vers des professionnels pour des travaux ou des questions d’énergie dans le logement.
Le CIC distribue également une offre de téléphonie mobile et de box internet, adossée au réseau de Bouygues Telecom. Ces services n’ont pas de lien direct avec la voiture, mais ils montrent la logique du groupe : multiplier les contrats auprès d’un même client, avec des avantages potentiels pour celui qui regroupe.
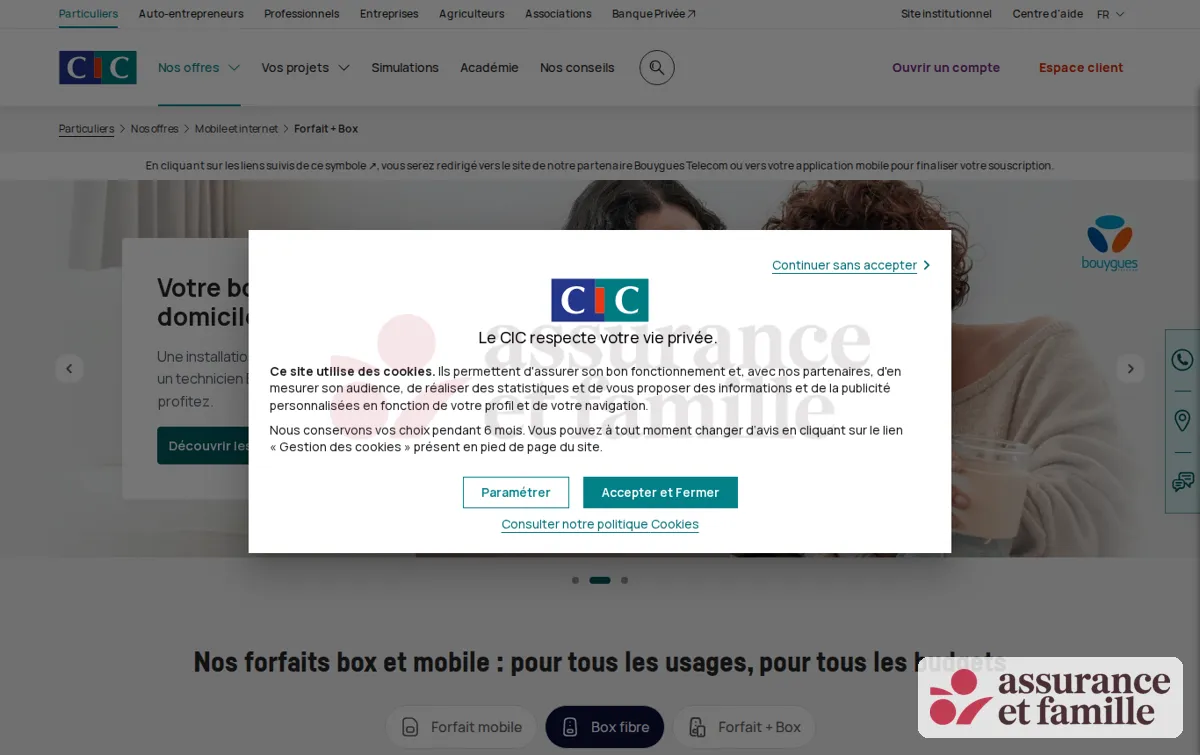
Ce regroupement a un intérêt pratique pour qui veut un interlocuteur unique pour la maison, la voiture et même des besoins plus inattendus, comme la question de l’utilité d’une assurance pour son chien ou son chat. Il a aussi un revers : moins de mise en concurrence, et des contrats parfois reconduits sans être comparés.
Accident, déclaration et urgence : le déroulé avec CIC Assurance
Après un accident, le constat amiable reste la pièce centrale, papier ou électronique (e-constat). Il doit être rempli sur place, signé par les deux conducteurs, et transmis à l’assureur dans les cinq jours ouvrés. Pour un vol, le délai légal est de deux jours ouvrés, après un dépôt de plainte au commissariat ou à la gendarmerie. En cas de catastrophe naturelle, la déclaration intervient dans les trente jours suivant la publication de l’arrêté au Journal officiel.
Chez CIC Assurance, la déclaration peut se faire depuis l’espace client ou l’application, auprès du conseiller, ou par téléphone. La page des numéros d’urgence du CIC indiquait, au moment de la rédaction, le 02 43 80 20 80 pour les sinistres auto des clients en France hexagonale (coût d’un appel local), avec des numéros distincts pour l’outre-mer. Pour une panne ou un accident sur la route, l’assistance se joint par le numéro indiqué sur le mémo d’assurance remis avec le contrat. Il est utile d’enregistrer ces numéros dans son téléphone dès la souscription.
En cas de désaccord sur une indemnisation, la première étape est le conseiller ou l’agence, puis le service réclamation accessible depuis la page contact du CIC. Si la réponse ne convient pas, la médiation de l’assurance peut être saisie gratuitement, une fois les recours internes épuisés.
Atouts et faiblesses de l’assurance auto CIC
Sur l’ensemble de l’offre, le bilan est équilibré : solide sur le contenu des garanties, moins convaincant sur la transparence tarifaire et l’accès pour certains profils.
Points forts
- Gamme lisible en quatre niveaux, avec une progression claire du Tiers au Tous risques Optimale.
- Socle déjà protecteur dès le Tiers, avec des dommages corporels du conducteur jusqu’à 2 M€.
- Formule Optimale riche : bonus joker, dommages aux seules roues, remise à la route prioritaire, contenu privé.
- Options pertinentes pour les voitures récentes et financées (valeur à neuf, perte financière en leasing).
- Simulation en ligne rapide et souscription par signature électronique pour les profils éligibles.
- Gestion centralisée avec la banque et présence d’un réseau d’agences physiques.
Limites
- Aucun tarif indicatif public : impossible de situer le prix sans passer par le devis.
- Options réservées aux formules Tous risques, ce qui limite la personnalisation d’un Tiers Étendue.
- Parcours en ligne fermé aux profils malussés, résiliés ou trop sinistrés, renvoyés vers un conseiller.
- Garanties de confort concentrées dans la formule la plus chère.
- Avantages les plus intéressants souvent liés au fait d’être déjà client de la banque.
- Conseiller bancaire généraliste, moins spécialisé qu’un agent d’assurance sur les sinistres complexes.
Bancassureurs, mutuelles, assureurs en ligne : où se situe le CIC
Le CIC appartient à la famille des bancassureurs, aux côtés du Crédit Mutuel (qui distribue des contrats du même assureur, les ACM), de LCL, de la Société Générale ou de BNP Paribas. Leur force commune est la relation globale avec le client et la possibilité de regrouper crédit et assurance. Leur prix est rarement le plus bas, mais souvent compétitif pour un bon profil déjà client.
Les mutuelles d’assurance, comme la MAIF, la MACIF, la MAAF ou la Matmut, ont une culture plus centrée sur la gestion des sinistres et proposent des réseaux d’agences spécialisées. Les assureurs en ligne, eux, misent sur des cotisations plus basses avec une relation dématérialisée. Le CIC se place entre ces deux pôles : un contrat complet, un parcours numérique correct, et un conseiller physique quand la situation l’exige.
Le bon réflexe consiste à comparer à garanties équivalentes : même formule, mêmes franchises, mêmes options. Un écart de prix s’explique souvent par une différence de plafond, d’assistance ou de franchise plus que par un assureur « moins cher ».
Carte verte, autres véhicules, réclamation : les questions pratiques sur CIC assurance auto
Quel justificatif d’assurance garder dans la voiture depuis la fin de la carte verte ?
La carte verte a été supprimée en France depuis avril 2024. Les forces de l’ordre vérifient désormais l’assurance via le Fichier des véhicules assurés. L’assureur remet un mémo d’assurance, utile pour remplir un constat ou rouler à l’étranger, qu’il est conseillé de garder dans la voiture.
Quels autres véhicules peut-on assurer au CIC en plus d’une voiture ?
Le CIC propose des contrats pour la moto et le quad, le scooter et le camping-car. Les garanties et plafonds diffèrent de l’assurance auto : pour les deux-roues, par exemple, les dommages corporels du conducteur sont couverts jusqu’à 250 000 € selon la page officielle.
Le CIC propose-t-il un contrat auto pour les véhicules d’une association ?
Oui, une offre auto dédiée aux associations existe, avec des formules adaptables et une assistance. Elle se gère dans l’espace associations du CIC et se souscrit auprès d’un conseiller, pas via le devis des particuliers.
Faut-il être client de la banque CIC pour assurer sa voiture chez CIC ?
La simulation est ouverte à tous. En pratique, le contrat est géré dans l’environnement bancaire du CIC, et les avantages de regroupement profitent surtout aux clients qui y détiennent déjà leur compte.
CIC assurance auto : bon choix pour qui, moins pertinent pour qui
L’offre auto du CIC est un bon choix pour un client déjà bancarisé au CIC, au profil sans sinistre ni malus, qui veut un contrat complet géré au même endroit que ses comptes et son crédit. Elle est particulièrement adaptée aux propriétaires d’une voiture récente ou financée en LOA ou LLD, qui tireront profit du Tous risques Standard avec les options valeur à neuf ou perte financière, et aux gros rouleurs attachés à leur bonus, pour qui la formule Optimale et son bonus joker ont un intérêt réel.
Elle est moins pertinente pour un jeune conducteur ou un profil malussé, qui sera orienté vers un conseiller et devra comparer avec des assureurs spécialisés. Elle convient mal aussi au propriétaire d’une voiture ancienne et peu coûteuse, qui cherche surtout le prix plancher : un Tiers ou un Tiers Étendue chez un assureur en ligne sera souvent plus économique. Dans tous les cas, la démarche utile reste la même : faire la simulation sur le site du CIC, puis comparer le devis obtenu avec deux ou trois offres à garanties identiques avant de signer.
L’auteur
Juriste en droit des assurances
Je relis les conditions générales que personne ne lit et je repère les exclusions qui font mal au moment du sinistre. Mon objectif est simple : que vous sachiez ce qui est couvert avant de signer.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5480 votes
Commentaires
Soyez le premier à réagir.