9 min de lecture
4,7sur 5428 votes
- 3,8Klecteurs
- 11en ce moment
- 98partages
Notre avis
Mutuelle Mieux-Être
4,1 sur 5
Mutuelle Mieux-Être présente des offres modulables en santé et prévoyance, mais le devis et le tableau de garanties restent essentiels pour vérifier la couverture réelle.
Les points positifs
- Propose des complémentaires santé et prévoyance
- Formules modulables selon le profil de l'adhérent
- Peut inclure tiers payant, réseaux de soins et assistance
- Coordonnées et SIREN clairement communiqués
- Réseau Itélis facilite l'accès à des partenaires
Les points négatifs
- Devis et tableau de garanties restent indispensables
- Pourcentage seul ne suffit pas à connaître le remboursement
- Tiers payant ne dispense pas toujours d'avance de frais
- 100 % Santé limité au panier réglementé
La Mutuelle Mieux-Être est un organisme mutualiste qui propose des complémentaires santé et des solutions de prévoyance pour les particuliers, les entreprises, les indépendants et certains professionnels du BTP. Son intérêt dépend surtout du niveau de garanties recherché, des soins réellement utilisés et des services attendus au quotidien. Avant de demander un devis, il est utile de comparer les remboursements annoncés pour l’hospitalisation, l’optique, le dentaire et les soins courants, mais aussi les plafonds et conditions du contrat.
Mutuelle Mieux-Être : quel organisme et quels publics concernés ?
Mutuelle Mieux-Être intervient dans le champ de la complémentaire santé, c’est-à-dire la couverture venant compléter les remboursements de l’Assurance Maladie, ainsi que dans celui de la prévoyance. Cette dernière vise des événements plus lourds, par exemple l’incapacité de travail, l’invalidité ou le décès, selon les garanties retenues. Il ne s’agit donc pas simplement d’une agence qui présente plusieurs contrats, ni d’un courtier qui distribue les produits de nombreux assureurs : la mutuelle porte ses propres solutions dans le cadre du code de la mutualité.
Le positionnement présenté publiquement s’adresse à plusieurs situations. Les particuliers recherchent une mutuelle santé individuelle pour eux-mêmes ou leur foyer. Les employeurs peuvent s’intéresser à des contrats collectifs, notamment pour répondre à leurs obligations de couverture santé des salariés. Les indépendants et les professionnels du BTP ont, eux, des besoins souvent liés à l’absence de protection collective équivalente à celle d’un salarié ou aux spécificités de leur activité.
Pour une famille, la lecture du devis mérite de partir des dépenses prévisibles plutôt que d’un intitulé de formule. Les besoins d’un foyer avec des enfants, des soins dentaires réguliers ou un équipement optique diffèrent fortement. Notre guide sur les critères utiles pour choisir une mutuelle familiale aide à organiser cette première comparaison.
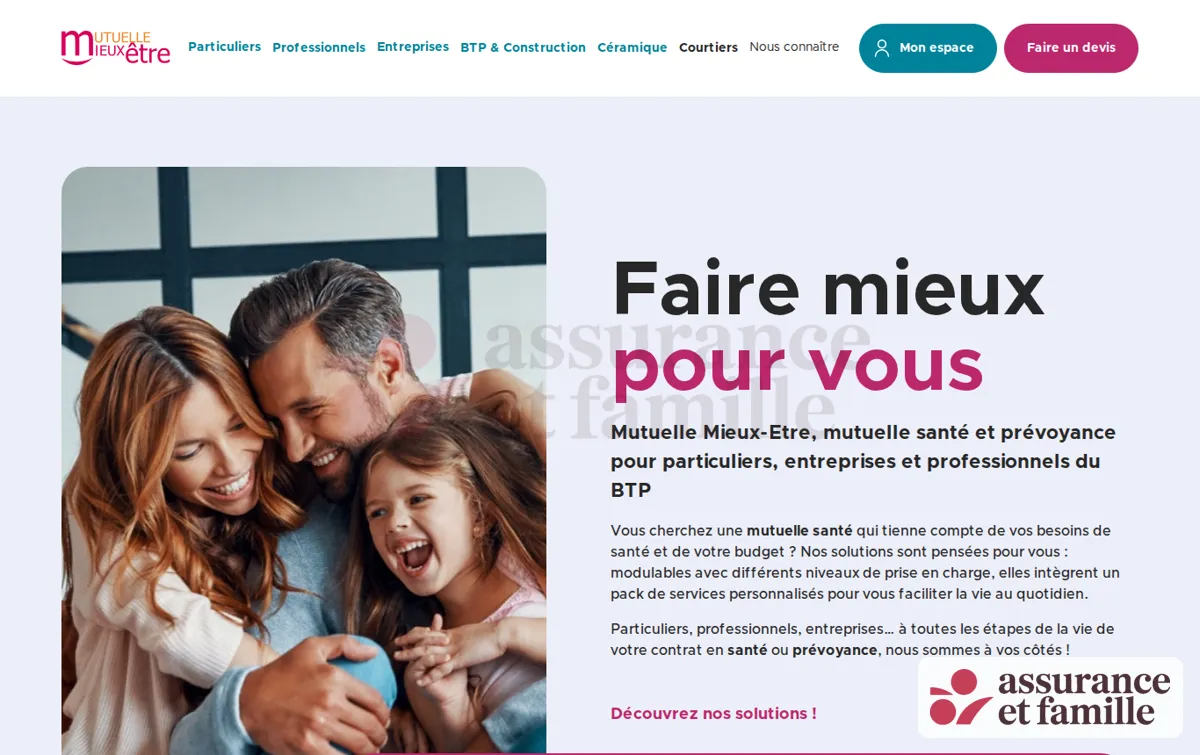
La mutuelle est établie au 171 avenue Ledru-Rollin, 75544 Paris Cedex 11. Son numéro SIREN est 775 659 907. Ces éléments permettent de distinguer clairement l’organisme d’autres acteurs dont le nom ou les activités pourraient sembler proches. Pour un besoin de contact, le numéro communiqué dans les informations publiques est le 01 44 93 11 00. Il reste préférable de vérifier le canal adapté à sa demande, notamment lorsqu’il s’agit d’un devis individuel, d’un contrat d’entreprise ou du suivi d’une adhésion existante.
Garanties santé et prévoyance : ce qu’il faut regarder sur un devis
Les offres de complémentaire santé reposent habituellement sur plusieurs niveaux de prise en charge. Une formule moins étendue peut convenir à une personne ayant peu de besoins hors soins courants, alors qu’un niveau supérieur peut apporter une meilleure couverture sur des postes où les dépassements ou frais non remboursés sont fréquents. La bonne formule n’est pas nécessairement celle qui affiche le plus de garanties, mais celle dont le contenu correspond à la situation du foyer.
Sur les contrats individuels cités dans les informations disponibles, des gammes comme Esprit’Santé sont associées à différents niveaux de couverture. Certaines garanties peuvent être exprimées en pourcentage de la base de remboursement de l’Assurance Maladie, d’autres sous forme de forfait annuel ou par acte. Un pourcentage ne permet pas, à lui seul, de déduire le montant final versé : il faut vérifier ce qui est inclus, la dépense réellement engagée, les éventuels plafonds et la part déjà remboursée par le régime obligatoire.
| Poste à examiner | Point à contrôler dans les garanties |
|---|---|
| Soins courants | Consultations, actes médicaux, analyses, dépassements éventuels et base de remboursement retenue. |
| Hospitalisation | Frais de séjour, honoraires, forfait journalier et éventuels services annexes prévus au contrat. |
| Optique | Parcours 100 % Santé, équipement hors panier réglementé et périodicité de renouvellement. |
| Dentaire | Soins, prothèses, implantologie éventuelle et plafonds applicables. |
| Audition | Prise en charge dans le panier 100 % Santé et conditions pour un équipement hors panier. |
| Médecines douces | Disciplines couvertes, montant du forfait, nombre de séances et justificatifs demandés. |
La mention du 100 % Santé mérite une lecture précise. Ce dispositif peut permettre un équipement en optique, certains soins dentaires ou des aides auditives sans reste à charge, à condition de choisir une prestation du panier réglementé et de respecter les conditions prévues. Cela ne signifie pas que tous les produits, toutes les options ou tous les praticiens sont intégralement couverts. Le professionnel de santé peut normalement distinguer les solutions relevant de ce panier de celles qui n’en relèvent pas.
La prévoyance ne se lit pas comme une mutuelle santé. Elle peut prévoir des garanties liées au maintien de revenus, au décès ou à la perte d’autonomie, selon le contrat. Pour un indépendant, l’enjeu est souvent de comprendre le délai d’intervention, les exclusions et le niveau de revenu protégé. Pour un salarié, il faut aussi regarder les garanties déjà présentes dans le contrat collectif de l’entreprise. Les mécanismes de santé, prévoyance et retraite peuvent se compléter, comme l’explique notre article sur la différence entre couverture santé, prévoyance et retraite.
Tiers payant, réseaux de soins et assistance : les services qui comptent
Les garanties financières ne résument pas l’expérience d’un adhérent. Le tiers payant peut éviter d’avancer tout ou partie des frais chez les professionnels qui l’acceptent. Son fonctionnement varie selon le soin et le professionnel consulté : présenter sa carte de tiers payant ne dispense pas automatiquement de toute avance pour chaque dépense. Il faut donc demander ce qui est directement réglé, ce qui reste à payer au moment du rendez-vous et ce qui sera remboursé ensuite.
Les réseaux de soins sont également mis en avant dans le positionnement de Mutuelle Mieux-Être, notamment le réseau Itélis. Leur objectif est de faciliter l’accès à des professionnels partenaires et à des conditions négociées sur certains postes. Ils peuvent être intéressants pour l’optique, l’audition ou le dentaire, mais ne remplacent pas l’examen du niveau de garantie. Un réseau élargit les possibilités de parcours, sans imposer de renoncer à son praticien habituel si celui-ci n’en fait pas partie.
Des services d’assistance peuvent être proposés lorsque la vie familiale est désorganisée par une hospitalisation, une immobilisation ou un imprévu prévu au contrat. L’aide à domicile, la garde d’enfants, le soutien scolaire, l’accompagnement psychologique ou l’aide aux aidants sont des exemples de prestations parfois annoncées. Leur déclenchement dépend toutefois d’un événement couvert, d’une durée ou d’une validation par l’assistance. Il est prudent de demander les conditions précises avant de considérer ces services comme acquis.
Dans un foyer avec enfants, la valeur d’une assistance ne se mesure pas seulement à son intitulé. Elle dépend de sa disponibilité au bon moment et de sa compatibilité avec les autres protections déjà souscrites. Les parents qui veulent élargir leur réflexion peuvent aussi consulter les garanties utiles pour protéger les enfants contre les accidents, un sujet distinct de la complémentaire santé mais souvent lié aux besoins du foyer.
Le suivi du contrat constitue un autre point pratique. Un espace assuré, lorsqu’il est disponible, doit permettre de consulter les remboursements, transmettre certains documents ou mettre à jour des informations. Les fonctionnalités changent selon le contrat et le canal choisi. Pour comprendre ce qu’il est raisonnable d’attendre d’un portail de gestion, vous pouvez lire notre guide sur l’accès à un espace assuré de mutuelle.
Avis sur Mutuelle Mieux-Être : points forts et limites à peser
À lire aussi
Un avis pertinent ne consiste pas à reprendre une promesse commerciale ou une opinion isolée. Pour cette mutuelle, les éléments disponibles suggèrent une offre couvrant plusieurs publics, associée à des formules modulables et à des services complémentaires. Un Label d’Excellence a été mentionné pour le contrat Esprit’Santé Particuliers en 2021. Cette distinction est un indicateur de positionnement à une date donnée, pas une garantie que chaque formule reste adaptée à tous les profils aujourd’hui.
| Points forts à considérer | Limites à vérifier avant l’adhésion |
|---|---|
| Offres santé et prévoyance destinées aux particuliers, entreprises, indépendants et BTP. | Le détail des remboursements dépend du niveau choisi et ne peut pas être déduit du seul nom de la formule. |
| Possibilité de sélectionner un niveau de prise en charge selon le budget et les priorités de soins. | Les tarifs évoluent selon l’âge, la composition du foyer, le lieu de résidence et les garanties retenues. |
| Présence annoncée de tiers payant, de réseaux de soins et de services d’assistance. | Les règles de recours à ces services, leurs plafonds et leurs exclusions doivent être lues dans la notice. |
| Prise en compte du 100 % Santé pour les équipements et soins relevant du panier réglementé. | Les prestations hors panier, notamment en optique, dentaire ou audiologie, peuvent laisser un reste à charge. |
| Solutions envisageables pour un contrat individuel comme pour une couverture collective. | La comparaison doit inclure les garanties déjà détenues, surtout pour les salariés couverts par leur entreprise. |
Les avis clients publiés en ligne peuvent apporter des retours sur l’accueil, la lisibilité des échanges ou la gestion administrative. Ils ne remplacent pas les documents contractuels, car une expérience dépend du contrat souscrit et de la situation rencontrée. Il est plus utile de rechercher des commentaires détaillés sur un sujet proche du sien, par exemple une demande de remboursement ou une modification familiale, que de se fier à une note globale.
Le tarif ne peut pas être annoncé sérieusement sans informations sur le profil et les garanties. Une cotisation basse peut correspondre à une couverture plus limitée sur les postes coûteux, tandis qu’une formule renforcée peut être inutile si elle couvre des dépenses peu probables pour le foyer. La demande de devis doit donc servir à mettre en regard le montant proposé, les remboursements prévus et les restrictions qui accompagnent chaque garantie.
Devis, contact et comparaison avec les autres mutuelles santé
Pour obtenir un devis de Mutuelle Mieux-Être, commencez par préparer les informations qui permettront d’obtenir une proposition cohérente : âge des personnes à couvrir, statut professionnel, composition du foyer, contrat actuel, échéance éventuelle et priorités de soins. Les professionnels du BTP, les indépendants et les entreprises doivent signaler leur situation dès le départ, car les offres et obligations peuvent différer de celles d’un contrat individuel classique.
Une comparaison sérieuse ne consiste pas à opposer une mutuelle à une autre sur un seul prix. Elle doit rapprocher des garanties comparables, y compris sur les soins que le foyer utilise vraiment. Un contrat collectif peut rester avantageux pour un salarié, mais une surcomplémentaire ou une formule familiale peut parfois répondre à un besoin spécifique. Notre comparaison des protections santé pour les familles donne une méthode utile pour examiner plusieurs devis sans perdre de vue les postes importants.
Par rapport aux grands acteurs du marché, dont Harmonie Mutuelle, Mutuelle Mieux-Être se distingue surtout par son positionnement sur des publics variés, avec une présence identifiée auprès des particuliers, entreprises, indépendants et secteurs professionnels tels que le BTP. Ce n’est pas une raison suffisante pour choisir automatiquement l’une ou l’autre. Le bon repère reste la capacité du contrat à couvrir les besoins prioritaires avec des règles compréhensibles et un budget supportable.
Mutuelle Mieux-Être peut constituer un choix pertinent pour une personne, une famille ou une structure qui souhaite étudier une complémentaire santé modulable complétée par des services de gestion et d’assistance. Elle sera moins adaptée à celui qui accepte un devis sans lire les plafonds, qui cherche une couverture universelle sans conditions ou qui ne compare pas les garanties à ses dépenses réelles. Avant de signer, demandez le tableau de garanties, la notice d’information et une explication claire des éventuels délais, exclusions et modalités de résiliation.
Mutuelle Mieux-Être propose-t-elle des garanties pour les indépendants et le BTP ?
Oui, son positionnement public vise notamment les indépendants et les professionnels du BTP, en plus des particuliers et entreprises. Les garanties proposées et les modalités d’adhésion peuvent varier selon la situation professionnelle. Il faut donc demander une proposition correspondant précisément à son activité.
Comment fonctionnent les remboursements de Mutuelle Mieux-Être ?
Les remboursements dépendent du contrat, du niveau de garantie et du type de dépense. Certains postes sont exprimés en pourcentage de la base de remboursement, d’autres en forfait. Le tableau de garanties permet de vérifier ce qui est prévu avant de consulter ou d’acheter un équipement.
Le 100 % Santé couvre-t-il tous les frais d’optique, dentaires et auditifs ?
Non, le 100 % Santé concerne les prestations incluses dans le panier réglementé et sous réserve de respecter les conditions applicables. Un équipement ou un soin choisi hors de ce panier peut entraîner un reste à charge. Le devis du professionnel de santé doit permettre de distinguer ces options.
Quels services d’assistance peuvent accompagner une adhésion ?
Selon le contrat, des services comme l’aide à domicile, la garde d’enfants, le soutien scolaire ou l’accompagnement des aidants peuvent être prévus. Leur utilisation est encadrée par les conditions du contrat et par l’événement rencontré. Il est recommandé de demander la notice détaillant les situations couvertes.
Comment joindre Mutuelle Mieux-Être pour un devis ou une question ?
Les coordonnées publiques indiquent un siège au 171 avenue Ledru-Rollin, 75544 Paris Cedex 11, ainsi que le 01 44 93 11 00. Lors de la prise de contact, précisez si votre demande concerne un devis, une adhésion, un remboursement ou un contrat collectif. Cela facilite l’orientation vers le bon interlocuteur.
L’auteur
Conseiller en gestion de patrimoine
Je m’occupe surtout de transmissions familiales où rien n’a été préparé. Je préfère une clause bénéficiaire écrite à la main à un discours commercial sur le rendement.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5428 votes
Commentaires
Soyez le premier à réagir.