11 min de lecture
4,9sur 5388 votes
- 3,6Klecteurs
- 13en ce moment
- 125partages
Notre avis
FMA Assurances
4,1 sur 5
Courtier solide pour les motards et les deux-roues, mais l'offre santé et prévoyance demande une comparaison attentive avant de souscrire.
Les points positifs
- Spécialiste reconnu du deux-roues depuis 1996
- Couverture moto étendue à de nombreux pays européens
- Courtier immatriculé à l'ORIAS, numéros vérifiables
- Offre voiture sans permis accessible dès 14 ans
- Pop Santé gère santé et prévoyance avec contacts dédiés
Les points négatifs
- Aucun tarif affiché, tout passe par devis
- Pas de recommandation personnalisée, courtier distributeur
- Aucune grille de remboursement santé publiée
- Carences et plafonds cachés dans les conditions générales
FMA Assurances est un courtier français créé en 1996, et non une compagnie qui porte elle-même le risque. D’abord connu pour l’assurance des deux-roues, il conçoit, distribue et gère aujourd’hui une gamme d’environ 25 produits répartis entre dommages aux biens (moto, auto, voiture sans permis) et assurances de personnes. La complémentaire santé et la prévoyance sont gérées par sa marque Pop Santé. Aucun tarif n’est affiché publiquement : le prix se calcule sur devis, selon le profil et le niveau de garanties. Pour un motard, l’offre est solide ; pour une famille qui cherche surtout une mutuelle, elle demande une comparaison attentive.
FMA Assurances, un courtier spécialisé plutôt qu’une compagnie d’assurance
La nuance compte. Une compagnie d’assurance indemnise avec ses propres fonds ; un courtier construit et distribue des contrats dont le risque est porté par des assureurs partenaires. FMA Assurances est une société par actions simplifiée de courtage, immatriculée au RCS de Nanterre sous le numéro 429 882 236 et inscrite à l’ORIAS, le registre officiel des intermédiaires d’assurance, sous le numéro 12068209. Son siège social se situe à Courbevoie, dans l’immeuble Colisée Gardens, 8-14 avenue de l’Arche. Ces deux numéros se vérifient en quelques secondes sur l’annuaire officiel des entreprises et sur le registre de l’ORIAS, un bon réflexe avant toute signature.
Les mentions légales précisent que FMA exerce au titre de l’article L521-2 II b du Code des assurances et ne fournit pas de service de recommandation personnalisée. Concrètement, le courtier sélectionne des contrats auprès de plusieurs assureurs, mais ne réalise pas d’analyse comparative poussée de votre situation comme le ferait un conseiller dédié. La liste des compagnies partenaires est publiée sur le site et doit être remise avant la souscription : le nom de l’assureur réel figure donc dans vos documents contractuels, et c’est lui qui verse l’indemnisation.
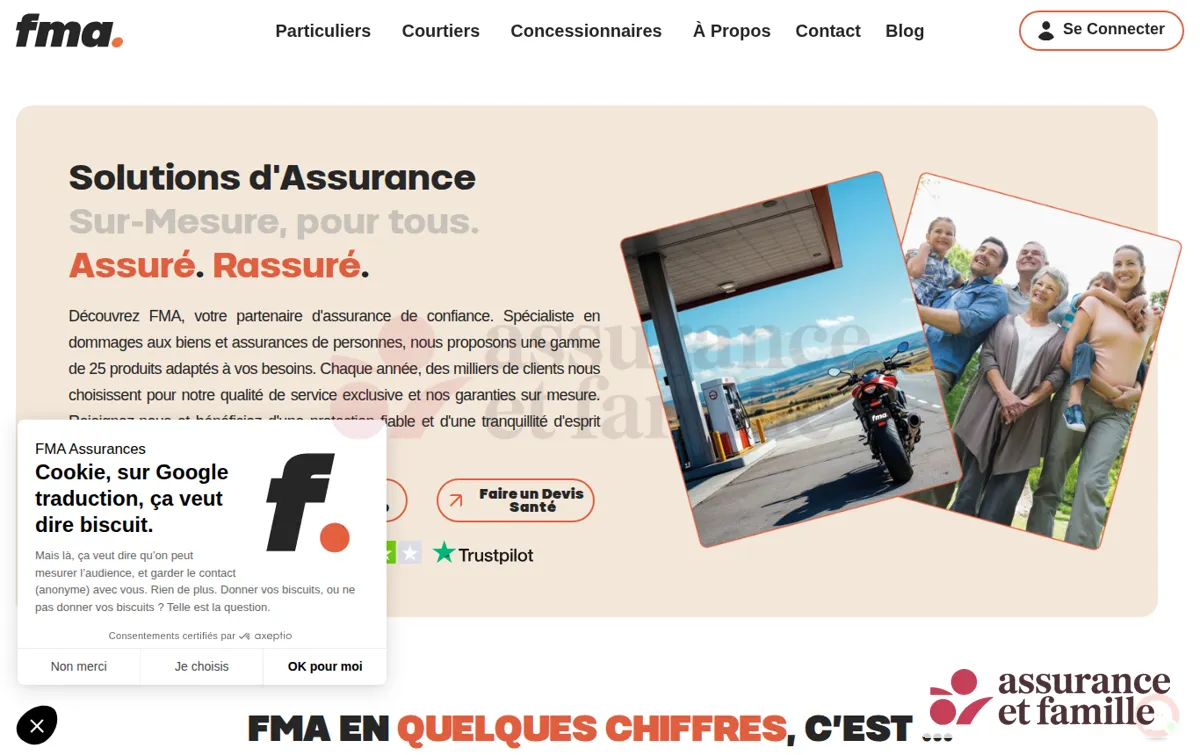
La page d’accueil du site officiel fma.fr résume ce double positionnement, dommages aux biens d’un côté, assurances de personnes de l’autre. L’entreprise a beaucoup grandi : selon la presse économique spécialisée, son chiffre d’affaires atteignait environ 45 millions d’euros début 2026, après un doublement de taille depuis l’entrée du fonds 21 Invest à son capital en 2019. Une opération annoncée en mars 2026 fait entrer un investisseur québécois au capital, en relais de ce fonds.
Un réseau de distribution multicanal
Une partie importante de l’activité passe par des intermédiaires : concessionnaires, constructeurs et autres courtiers. FMA gère ainsi des offres commercialisées sous d’autres marques, comme BMW Motorrad Assurance, Honda Assurance ou Ligier Assurance, cette dernière lancée avec le constructeur de voitures sans permis Ligier Group pour les véhicules Ligier et Microcar. Un client peut donc être assuré par FMA sans que ce nom apparaisse en grand sur la publicité qui l’a convaincu.
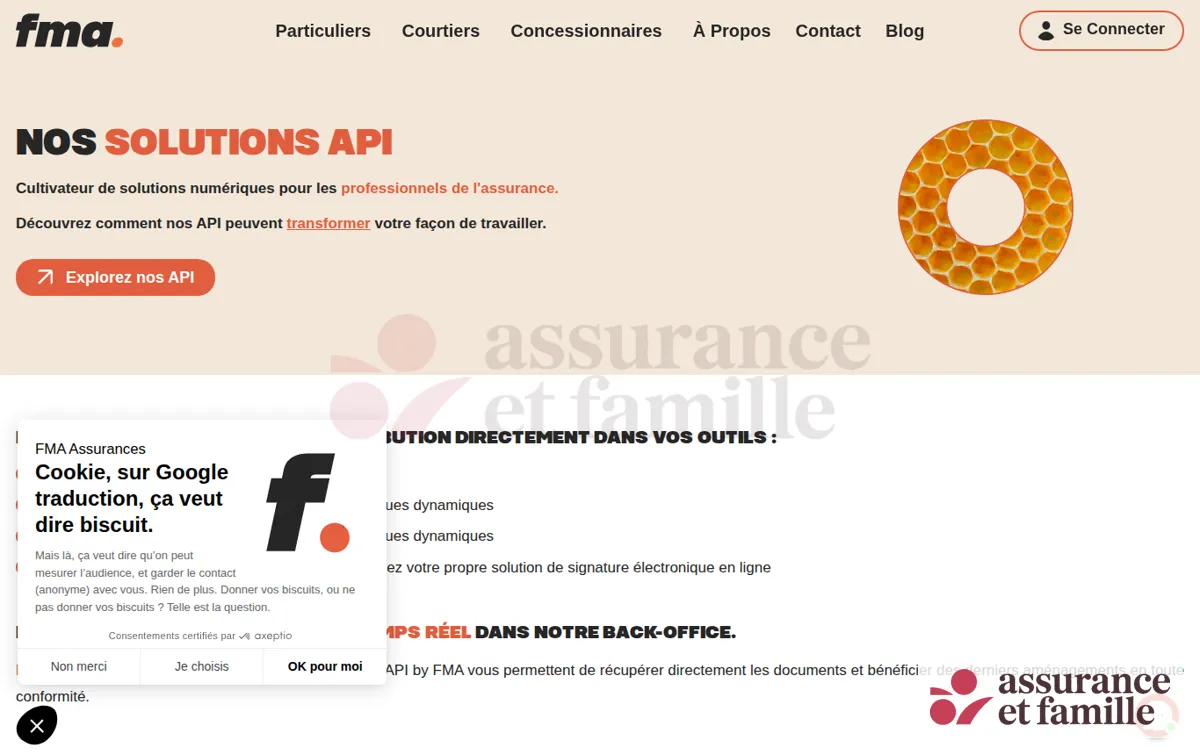
Pour les professionnels, FMA met en avant une solution d’API destinée aux acteurs de l’assurance, qui permet d’intégrer ses produits dans leurs propres outils de vente. Pour le particulier, l’intérêt est indirect : c’est ce qui explique qu’un devis FMA puisse être proposé en concession, chez un courtier de quartier ou directement en ligne.
Les contrats FMA assurance : deux-roues, auto, santé et prévoyance
Moto, scooter et deux-roues, le coeur historique
Le deux-roues reste la spécialité qui a fait la réputation de FMA. Les formules suivent la logique classique du marché : responsabilité civile obligatoire, puis options vol, incendie, dommages tous accidents, équipement du pilote et garanties d’assistance. Un point mérite l’attention des voyageurs : la couverture territoriale de l’assurance moto FMA s’étend à de nombreux pays européens, y compris des territoires souvent oubliés comme Andorre, Gibraltar, le Liechtenstein, l’île de Man ou les îles Féroé. Avant un départ hors de France, il reste prudent de relire la carte verte et la liste des pays couverts, surtout pour l’assistance au véhicule et le rapatriement.
Auto et voiture sans permis
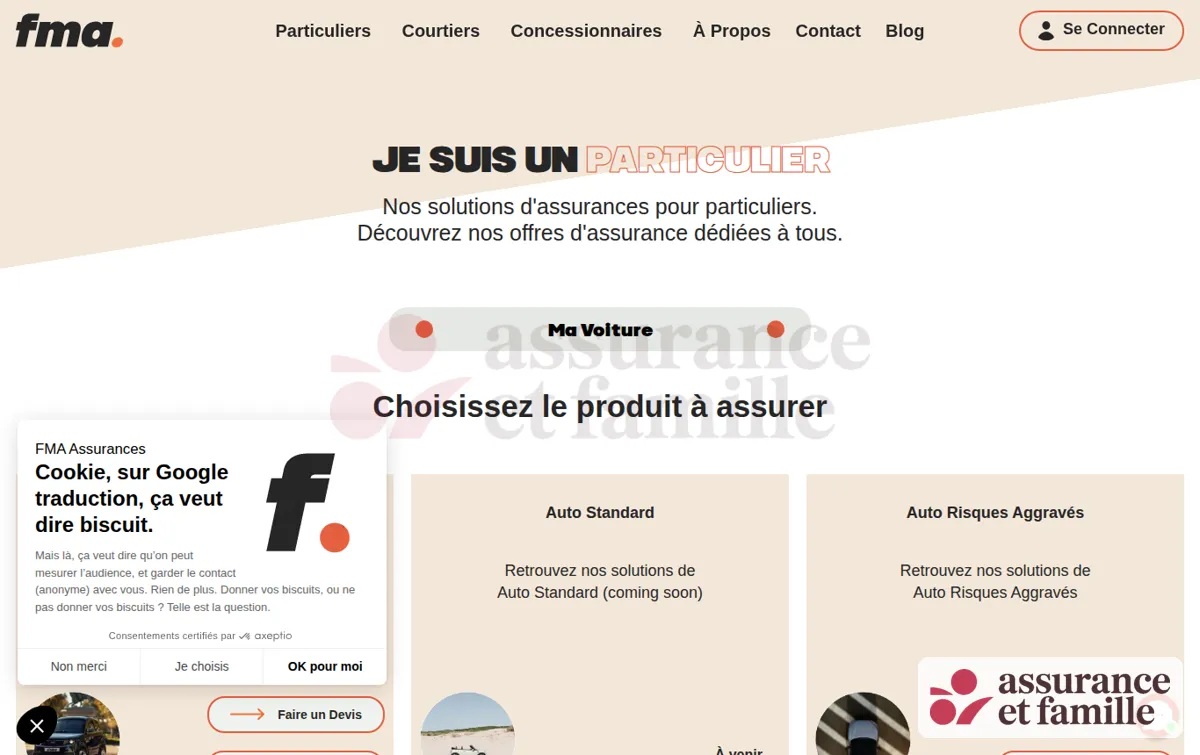
La page auto du site officiel présente l’offre automobile du courtier. Pour une famille, la branche voiture sans permis est souvent la plus utile à connaître : avec le permis AM, un adolescent peut conduire une voiturette dès 14 ans, et l’offre Ligier Assurance vise précisément ce public. Le profil du jeune conducteur pèse lourd dans la cotisation, d’où l’intérêt de comparer une offre spécialisée à l’ajout du véhicule sur le contrat familial.
Santé et prévoyance avec Pop Santé
Pop Santé se présente comme le gestionnaire santé et prévoyance de FMA Assurances. C’est cette entité qui traite les remboursements de complémentaire santé et les dossiers de prévoyance (arrêt de travail, invalidité, décès). Elle publie ses propres coordonnées : une adresse électronique pour la santé (gestionsante@popsante.fr), une autre pour la prévoyance (gestionprevoyance@popsante.fr) et un numéro de téléphone, le 04 90 63 73 70. Si votre carte de tiers payant ou vos relevés portent le nom Pop Santé, c’est normal : il s’agit bien de la même maison.
Mutuelle santé FMA : comment lire garanties et remboursements
FMA ne publie pas de grille de remboursement détaillée accessible sans devis. L’analyse se fait donc sur le tableau de garanties remis avec la proposition, et c’est là que se joue la qualité réelle du contrat. Les remboursements y sont exprimés en pourcentage de la base de remboursement de la Sécurité sociale (BR) ou en forfaits annuels en euros. Une ligne à 200 % BR ne signifie pas que l’on touche le double de la dépense : elle inclut la part de l’Assurance maladie et plafonne la prise en charge totale à deux fois le tarif de référence.
| Poste de soins | Ce qu’il faut vérifier sur le tableau |
|---|---|
| Consultations et spécialistes | Le taux en % BR et la différence de prise en charge entre médecins adhérents ou non à l’OPTAM (dépassements d’honoraires maîtrisés). |
| Hospitalisation | Le forfait journalier, la chambre particulière (montant par nuit et nombre de jours) et le lit d’accompagnant pour un enfant. |
| Optique et dentaire | L’accès au panier 100 % Santé sans reste à charge, puis les forfaits hors panier, souvent plafonnés par période de deux ans en optique. |
| Orthodontie et prothèses | Les plafonds annuels, essentiels quand un enfant porte un appareil dentaire. |
| Médecines douces | Le nombre de séances et le montant par séance (ostéopathie, psychologue, diététicien). |
Les limites se cachent rarement dans le tableau lui-même. Elles figurent dans les conditions générales : délais de carence éventuels sur certains postes, exclusions (cures thermales, soins à visée esthétique), plafonds globaux annuels. Les concurrents en parlent peu, alors que c’est souvent la source des mauvaises surprises au premier remboursement important.
Pour la prévoyance, la lecture porte sur d’autres critères : la franchise avant le versement des indemnités journalières, la définition de l’invalidité retenue (par rapport à votre profession ou à toute activité) et le montant du capital décès. Ces contrats ne se substituent pas à une couverture de prêt immobilier ; si vous avez un crédit en cours, l’article sur la protection de la famille via l’assurance emprunteur aide à faire la différence entre les deux logiques.
Tarif FMA assurance : ce qui fixe le montant du devis
Aucun prix fiable ne peut être annoncé à l’avance, et un site qui donne un tarif FMA sans connaître votre situation ne fournit qu’une indication grossière. Le montant dépend d’abord du produit choisi, puis de votre profil.
- En santé : l’âge de chaque bénéficiaire, le département de résidence, le nombre de personnes couvertes (enfants compris) et le niveau de formule.
- En prévoyance : l’âge, la profession, le statut (salarié ou indépendant), le montant des indemnités et la durée de franchise retenue.
- En moto ou en auto : le véhicule et sa puissance, l’ancienneté de permis, le bonus-malus, le lieu de stationnement et la formule (tiers ou tous risques).
Pour comparer correctement, ramenez chaque proposition à un coût annuel, à garanties équivalentes et avec les mêmes franchises. Une cotisation mensuelle basse accompagnée d’une franchise élevée peut coûter plus cher dès le premier sinistre. Les pistes pour alléger son budget assurance sans perdre en protection s’appliquent pleinement ici : ajuster le niveau de couverture à l’usage réel plutôt que supprimer des garanties au hasard.
À lire aussi
Souscrire chez FMA : étapes et conditions d’adhésion
La souscription peut se faire en ligne, par téléphone, par courrier ou par l’intermédiaire d’un partenaire (concession moto, distributeur de voitures sans permis, courtier). Le parcours suit en général ces étapes :
- Demande de devis, avec les informations sur le conducteur, le véhicule ou les bénéficiaires.
- Lecture du document d’information sur le produit, du tableau de garanties et des conditions générales.
- Envoi des justificatifs : relevé d’information de l’ancien assureur pour un véhicule, attestation de droits à l’Assurance maladie pour la santé, relevé d’identité bancaire.
- Signature électronique ou papier du contrat d’adhésion, puis réception des attestations et, en santé, de la carte de tiers payant.
Côté conditions, les guides spécialisés indiquent un âge maximum de souscription de 85 ans pour la mutuelle santé, ce qui laisse une porte ouverte aux seniors, là où certains contrats ferment l’entrée plus tôt. En cas de vente à distance, un délai de renonciation de 14 jours s’applique en principe : les conditions exactes figurent dans votre contrat.
Contacter FMA assurance, gérer et résilier son contrat
L’espace client en ligne concentre la plupart des démarches courantes : télécharger les conditions générales et les attestations, demander un avenant au contrat (changement de véhicule, d’adresse ou de bénéficiaire), déclarer un sinistre et suivre l’indemnisation. C’est le canal à privilégier pour garder une trace écrite.
Pour le téléphone, plusieurs numéros circulent selon le type de contrat. Les guides consacrés à la résiliation citent le 01 39 10 52 22 pour les contrats de biens et de véhicules, tandis que les guides santé relaient le 01 39 10 52 29, avec une plage annoncée de 9h à 20h, et une adresse postale au 11 A quai Conti, 78430 Louveciennes. Le siège social officiel étant à Courbevoie, le plus sûr reste de reprendre les coordonnées imprimées sur votre avis d’échéance ou affichées dans votre espace client. Pour la santé et la prévoyance, les coordonnées de Pop Santé citées plus haut s’appliquent.
La résiliation suit le droit commun. Pour l’auto, la moto et l’habitation, la loi Hamon permet de mettre fin au contrat à tout moment après un an d’engagement, et pour un véhicule, le nouvel assureur peut se charger de la démarche. En complémentaire santé, la résiliation est également possible à tout moment une fois la première année écoulée. Pour un contrat souscrit en ligne, une fonction de résiliation doit être accessible par voie électronique. Avant d’envoyer la demande, assurez-vous que la nouvelle couverture démarre sans interruption, surtout pour un véhicule qui doit rester assuré en permanence.
Avis FMA assurance : points forts et limites
Sur une grande plateforme publique d’avis clients, FMA cumule plusieurs centaines de retours, avec une tendance globalement favorable. Ce volume donne une image plus fiable qu’une poignée de commentaires, mais il mélange des produits très différents : un avis sur une assurance scooter ne dit rien de la gestion d’un dossier de prévoyance. Le plus instructif consiste à filtrer les avis récents et à lire en priorité ceux qui décrivent un sinistre, car c’est le moment où un assureur montre sa vraie valeur.
| Points forts | Limites |
|---|---|
| Expertise reconnue et ancienne sur la moto et le scooter, avec une couverture européenne étendue. | Pas de service de recommandation personnalisée : l’adhérent doit lui-même vérifier l’adéquation du contrat. |
| Acteur identifiable et contrôlable : RCS, ORIAS et siège social publiés. | Aucun tarif ni tableau de garanties santé consultable sans devis. |
| Offre spécifique pour les voitures sans permis, utile aux familles avec un adolescent. | Coordonnées dispersées entre FMA, Pop Santé et les marques partenaires, ce qui complique le premier contact. |
| Souscription possible par plusieurs canaux, y compris en ligne et en concession. | La santé n’est pas le métier d’origine : l’offre est moins lisible que celle d’une mutuelle dont c’est l’activité principale. |
| Mutuelle accessible jusqu’à un âge avancé. | Le risque est porté par des assureurs partenaires, dont il faut repérer le nom dans les documents. |
FMA face aux autres acteurs de l’assurance
Sur le deux-roues, FMA se range parmi les courtiers spécialisés, face aux assureurs généralistes qui traitent la moto comme une option parmi d’autres. L’avantage du spécialiste tient à la connaissance des usages (équipement du pilote, circuits, véhicules de collection selon les contrats) ; celui du généraliste, à la possibilité de regrouper plusieurs contrats et d’obtenir une remise multi-équipement.
En santé, le paysage est différent. Les mutuelles relevant du Code de la mutualité, les institutions de prévoyance et les assureurs santé historiques disposent souvent de réseaux de soins partenaires en optique ou en dentaire, qui réduisent le reste à charge. Les comparateurs en ligne, eux, aident à repérer les écarts de prix, mais leur classement peut dépendre de l’affiliation ou d’une mise en avant payante : leurs résultats sont un point de départ, pas un verdict. Pour une famille, le bon réflexe consiste à mettre en face, poste par poste, le tableau Pop Santé et deux ou trois propositions de mutuelles, plutôt que de se fier à un niveau de formule annoncé.
Les besoins d’un foyer dépassent d’ailleurs rarement la seule santé. Avant d’ajouter un contrat, il vaut la peine de vérifier ce que couvrent déjà la responsabilité civile de l’habitation ou la mutuelle, que ce soit pour l’assurance scolaire des enfants ou pour la couverture des frais vétérinaires d’un animal.
FMA assurance, pour quel profil de foyer ?
FMA est un choix cohérent pour les motards et les propriétaires de scooters qui veulent un spécialiste, pour les clients des marques partenaires (BMW, Honda, Ligier, Microcar) qui souhaitent une offre pensée pour leur véhicule, et pour les parents qui doivent assurer la voiturette d’un adolescent. La possibilité de souscrire une complémentaire santé jusqu’à un âge élevé intéressera aussi les seniors qui se heurtent ailleurs à des limites d’entrée.
L’offre convient moins à une famille dont la priorité est une mutuelle aux remboursements élevés sur l’optique, le dentaire et l’orthodontie, adossée à un réseau de soins : un acteur dont la santé est le métier principal sera souvent plus lisible. Elle convient moins aussi à qui attend un accompagnement personnalisé et une recommandation argumentée avant de signer, puisque le courtier ne propose pas ce service. Dans tous les cas, la décision se prend sur le devis, le tableau de garanties et les conditions générales, jamais sur la seule réputation de la marque.
Quel est le lien entre Pop Santé et FMA Assurances ?
Pop Santé est une marque appartenant à FMA Assurances, chargée de la gestion des contrats de complémentaire santé et de prévoyance. Elle traite les remboursements, les demandes de prise en charge et les dossiers d’arrêt de travail ou d’invalidité. Ses contacts sont propres à cette activité.
Comment arrêter une assurance moto ou auto souscrite chez FMA ?
Passé la première année, le contrat peut être arrêté à tout moment grâce à la loi Hamon, sans motif. Le plus simple est de souscrire d’abord le nouveau contrat : le nouvel assureur envoie la demande et la bascule se fait sans interruption de garantie. Avant ce délai d’un an, il faut attendre l’échéance ou invoquer un changement de situation prévu par la loi.
Jusqu’à quel âge peut-on adhérer à la mutuelle FMA ?
Les guides spécialisés indiquent une limite de souscription fixée à 85 ans. La cotisation d’un senior reste toutefois nettement plus élevée que celle d’un actif : demander un devis précis reste indispensable pour juger de l’intérêt du contrat.
Où récupérer les conditions générales d’un contrat FMA ?
Elles sont remises au moment de la souscription et restent téléchargeables dans l’espace client en ligne, avec les attestations et les avenants. En cas de doute sur une exclusion ou un plafond, ce document fait foi, devant le tableau de garanties et les supports commerciaux.
L’auteur
Juriste en droit des assurances
Je relis les conditions générales que personne ne lit et je repère les exclusions qui font mal au moment du sinistre. Mon objectif est simple : que vous sachiez ce qui est couvert avant de signer.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5388 votes
Commentaires
Soyez le premier à réagir.