10 min de lecture
4,6sur 5347 votes
- 3,1Klecteurs
- 6en ce moment
- 56partages
Notre avis
CNP mutuelle
3,8 sur 5
CNP mutuelle séduit par sa couverture modulable et son accompagnement, mais son statut d'assureur, ses tarifs opaques et le rapprochement de 2025 imposent de comparer attentivement.
Les points positifs
- Solidité d'un groupe adossé à un assureur de premier rang
- Segmentation par profils de vie et d'activité
- Couverture des particuliers, indépendants et entreprises
- Engagements affichés sur la protection des données de santé
- Accompagnement par des conseillers de proximité
Les points négatifs
- Statut d'assureur et non de mutuelle
- Grilles tarifaires non publiées en ligne
- Rapprochement de 2025 a changé les interlocuteurs
- Peu d'informations sur exclusions et plafonds
CNP mutuelle désigne l’offre de complémentaire santé et de prévoyance portée par CNP Assurances Protection Sociale, entité née du rapprochement entre CNP Assurances et La Mutuelle Générale. Il ne s’agit donc pas d’une mutuelle au sens du Code de la mutualité, mais d’un assureur qui conçoit des contrats santé et prévoyance pour les particuliers, les professionnels et les entreprises. Les formules sont modulables, la souscription passe par un conseiller ou une demande de devis, et la cotisation dépend de l’âge, de la composition du foyer et du niveau de garanties retenu.
Le mot « mutuelle » reste employé dans le langage courant pour parler de toute complémentaire santé, même quand l’organisme qui la porte a un autre statut juridique. Chez cet assureur, contrats individuels et contrats collectifs d’entreprise cohabitent sous une même marque commerciale, avec des garanties et des circuits de gestion différents selon le cas.
Qui se cache derrière l’offre de mutuelle CNP ?
CNP Assurances Protection Sociale est une société anonyme détenue à 65 % par CNP Assurances Holding et à 35 % par La Mutuelle Générale depuis le 31 décembre 2024. L’entité a démarré son activité au 1er janvier 2025 en reprenant les équipes, les outils et les portefeuilles d’assurance santé et prévoyance de La Mutuelle Générale, soit environ 1 300 collaborateurs transférés. CNP Assurances, pour sa part, est un assureur de personnes filiale de La Banque Postale.
Les ordres de grandeur communiqués donnent la mesure de l’ensemble : près de 1 400 collaborateurs, 1,4 million de personnes protégées et plus de 12 000 entreprises clientes. Le chiffre d’affaires de la nouvelle entité est estimé à plus de 900 millions d’euros, dans un ensemble de protection sociale qui pèse environ 1,3 milliard d’euros à l’échelle du groupe.
Cette construction explique une partie des questions que se posent les assurés : un contrat signé avant 2025 peut avoir changé de gestionnaire sans que le contenu des garanties ait été bouleversé, et les courriers reçus mentionnent désormais une autre raison sociale.
Ce que rembourse une complémentaire santé CNP
La complémentaire santé intervient après l’Assurance maladie obligatoire. Elle prend en charge tout ou partie du ticket modérateur, des dépassements d’honoraires, des frais liés à une hospitalisation et des postes où le reste à charge grimpe vite : optique, dentaire, audioprothèses, médecine douce selon les formules. Chez CNP, le principe mis en avant est celui d’une couverture modulable, choisie en fonction des besoins du foyer plutôt qu’imposée par un catalogue unique.
Trois postes méritent une lecture attentive avant de valider quoi que ce soit. L’hospitalisation d’abord, avec la question du forfait journalier et de la chambre particulière, souvent exclue ou plafonnée. Le dentaire ensuite, où les prothèses et les soins prothétiques concentrent l’essentiel des restes à charge. L’optique enfin, dont les plafonds varient fortement d’un contrat à l’autre et vieillissent mal.
Un contrat santé n’a pas à être identique pour un étudiant, un couple sans enfant et un foyer avec trois enfants. La bonne question n’est pas de savoir si la garantie est solide dans l’absolu, mais si elle correspond aux dépenses réellement engagées par le foyer sur les deux ou trois années à venir.
Prévoyance et accompagnement : l’autre moitié de l’offre
La prévoyance ne rembourse pas des soins : elle verse une indemnité ou un capital en cas d’arrêt de travail, d’invalidité ou de décès. C’est un contrat distinct de la complémentaire santé, souvent souscrit séparément, et particulièrement utile aux travailleurs indépendants dont les indemnités journalières du régime obligatoire restent faibles. Pour un artisan, un commerçant ou un professionnel libéral, l’écart entre l’arrêt d’activité et les revenus habituels se creuse vite.
CNP met en avant un accompagnement humain, avec un réseau de conseillers de proximité dont le nombre annoncé approche les 200, et une logique de solution clé-en-main pour les entreprises qui souhaitent couvrir leurs salariés sans construire un dispositif complexe. Cela comprend en général l’information des équipes, la gestion des affiliations et le suivi des prestations.
Un régime professionnel comme celui des salariés de l’automobile montre bien comment les trois étages s’articulent : santé, prévoyance et retraite y sont traités séparément mais se lisent ensemble.
Des formules calées sur les parcours de vie
L’orientation par profil est l’un des marqueurs de l’offre. Plutôt qu’un parcours unique, le site propose une entrée par situation, ce qui évite au visiteur de trier lui-même des garanties qui ne le concernent pas.
- Futur retraité et retraité : continuité de couverture au moment où les remboursements évoluent et où les besoins en optique, dentaire et hospitalisation augmentent.
- Personne seule ou en couple : formule individuelle, avec un niveau de garantie ajustable.
- Famille : couverture des enfants, avec la question du passage à l’âge adulte et de la fin de la gratuité éventuelle.
- Hôtels, cafés et restaurants : branche professionnelle soumise à des obligations conventionnelles, avec des garanties cadrées.
- TPE, PME et grandes entreprises : contrats collectifs, parfois obligatoires, avec la gestion des salariés entrants et sortants.
Pour un foyer, le sujet se joue souvent sur la couverture des enfants et sur la date à laquelle ils basculent sur leur propre contrat. Un article du site explique comment choisir une mutuelle familiale sans surpayer des garanties inutilisées, et un autre propose un comparatif des mutuelles familiales pour situer les niveaux de couverture.
Les accidents de la vie courante chez les enfants relèvent souvent d’une garantie distincte de la complémentaire santé classique, ce que détaille cet article sur l’intérêt d’assurer ses enfants contre les accidents.
Points forts et limites de l’offre CNP
Le jugement dépend du besoin, mais plusieurs éléments reviennent dans les analyses du marché comme dans les informations publiées par l’assureur.
| Points forts | Limites à connaître |
|---|---|
| Solidité d’un groupe adossé à un assureur de personnes de premier rang, avec un actionnariat clairement identifié. | Statut d’assureur et non de mutuelle : pas de cotisation à prix coûtant, la marge commerciale fait partie du modèle. |
| Segmentation par profils de vie et d’activité, qui simplifie l’orientation vers la bonne formule. | Grilles tarifaires non publiées en ligne : la comparaison à distance reste difficile sans devis. |
| Couverture des particuliers, des indépendants et des entreprises dans un même ensemble. | Le rapprochement de 2025 a changé les interlocuteurs et les raisons sociales pour certains contrats, avec une phase d’adaptation. |
| Engagements affichés sur la protection des données de santé et la qualité de service. | Peu d’informations publiques sur les exclusions précises et les plafonds poste par poste. |
| Accompagnement par des conseillers de proximité et espace client pour le suivi. | Certains postes comme la chambre particulière ou les médecines alternatives restent optionnels et facturés en supplément. |
Ce tableau résume l’essentiel : l’offre tient sa crédibilité de la taille de l’ensemble et de la continuité de service, mais elle demande au souscripteur de creuser lui-même le détail des garanties, car rien ne remplace la lecture du tableau de garanties et des conditions générales.
Cotisation, devis et souscription : ce qui pèse dans la facture
Aucun tarif unique ne peut être annoncé, et c’est normal : une complémentaire santé se tarife au cas par cas. L’âge à l’entrée joue un rôle majeur, tout comme la composition du foyer, le niveau de garantie choisi et les options ajoutées. Un contrat pour une personne de 30 ans sans antécédent particulier n’a rien à voir avec un contrat senior incluant des plafonds élevés en optique et en dentaire.
Quelques leviers font bouger la cotisation :
À lire aussi
- Le niveau de couverture, du socle minimal à la formule la plus large.
- Les options, notamment la chambre particulière à l’hôpital ou les garanties de médecine non conventionnelle.
- La structure familiale, avec des tarifs par personne ou des formules foyer.
- La prévoyance associée, qui ajoute une cotisation distincte.
La démarche de souscription passe le plus souvent par une demande de devis en ligne ou un rendez-vous avec un conseiller. Selon les contrats, un questionnaire de santé peut être demandé, et la réponse de l’assureur peut comporter des réserves ou des exclusions. Mieux vaut donc préparer ses questions avant l’échange : reste à charge actuel sur l’optique et le dentaire, plafonds annuels, délais de carence éventuels, modalités de résiliation.
Un point de méthode : comparer deux offres au seul montant de la cotisation mène presque toujours à une mauvaise décision, car une cotisation basse masque souvent des plafonds très bas. La bonne comparaison porte sur le reste à charge estimé pour le profil réel, pas sur la mensualité affichée.
Amétis : retrouver son contrat et suivre ses remboursements
L’espace client Amétis regroupe les contrats, les remboursements, les attestations et les documents de gestion. La première connexion demande un peu de préparation : il faut se munir du bulletin de situation, sur lequel figure le numéro de contrat, puis créer ses identifiants. Ce numéro sert aussi à toute démarche téléphonique ou écrite auprès du service client.
Ce type d’espace personnel est devenu la norme chez les complémentaires santé, et la logique se retrouve ailleurs dans le secteur : l’accès à l’espace assuré d’APGIS mutuelle suit le même principe, tout comme l’espace client d’Audiens mutuelle. L’intérêt concret est de retrouver un décompte, de vérifier un remboursement contesté ou de télécharger une attestation sans passer par le courrier.
Engagements, certifications et publications de l’assureur
La protection des données de santé est un argument récurrent chez CNP, et il s’appuie sur des éléments vérifiables. L’entité met en avant une certification ISO 27001, qui porte sur le système de management de la sécurité de l’information, ainsi qu’un agrément Hébergeur de Données de Santé couvrant l’exploitation et l’administration des systèmes d’information de santé, référence parfois désignée comme l’activité 5 du référentiel.
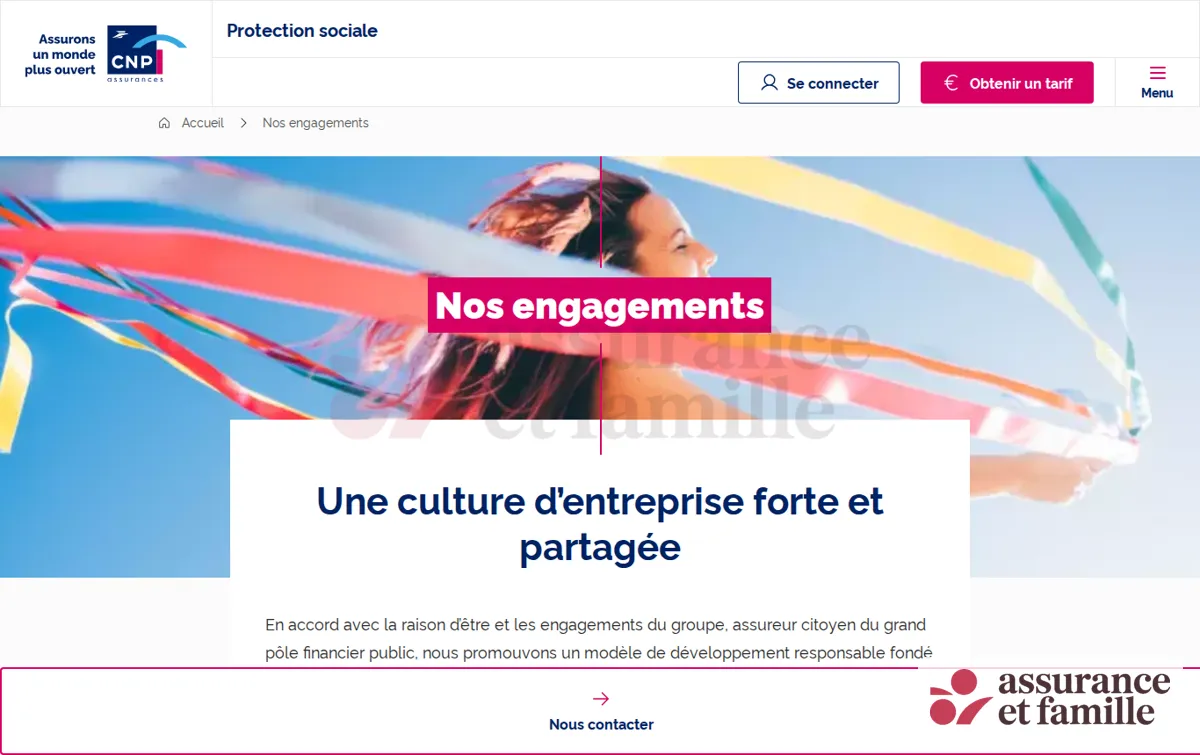
Ces engagements se lisent avec les publications de l’entreprise : indicateurs d’activité, rapports et documents institutionnels. Le ratio de couverture du SCR, qui mesure la solvabilité d’un assureur, fait partie des éléments réglementairement suivis et communiqués.
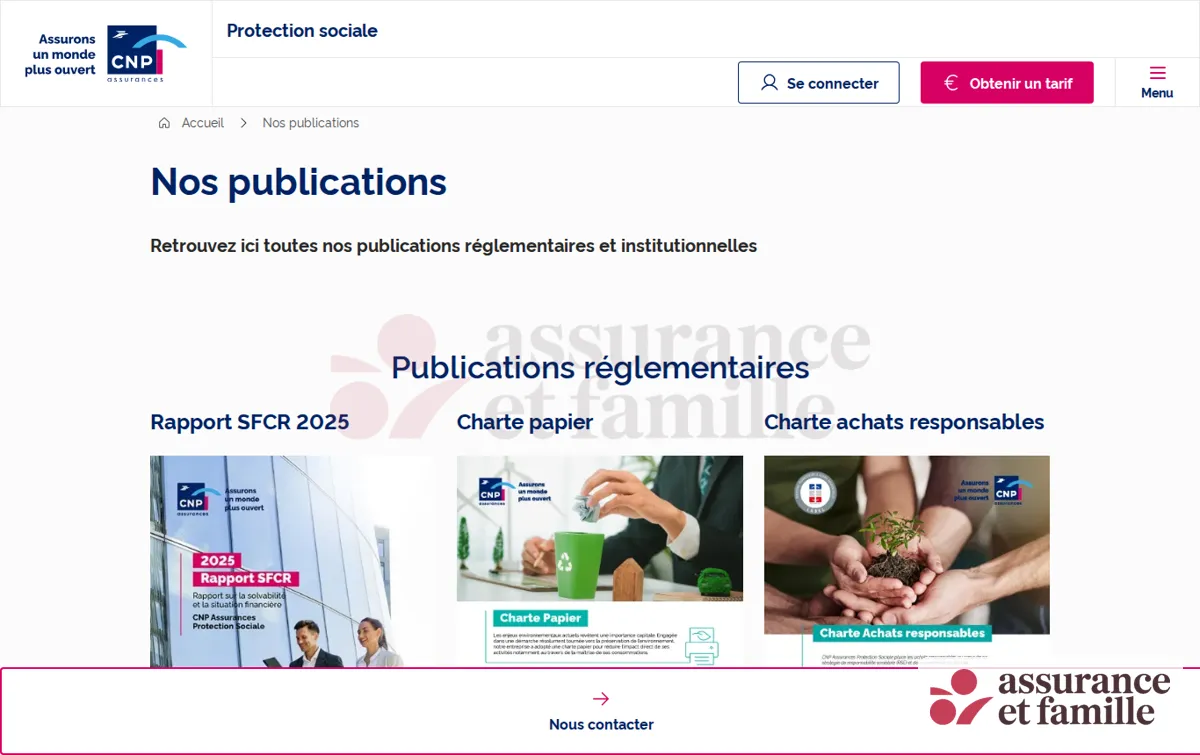
Pour un assuré, ces informations ont une utilité pratique : elles indiquent comment sont hébergées les données transmises lors d’une demande de remboursement et quelle solidité financière porte les engagements pris sur plusieurs années.
CNP face aux autres complémentaires santé : pour quel profil ?
Le marché français de la complémentaire santé reste dense, entre mutuelles sans intermédiaires, assureurs généralistes, bancassureurs et courtiers en ligne. Face à ces acteurs, CNP avance deux arguments : la solidité d’un grand groupe d’assurance de personnes et la couverture conjointe des particuliers et des entreprises, ce qui permet à un dirigeant de traiter la protection de ses salariés et celle de sa famille auprès d’un même interlocuteur. Les mutuelles traditionnelles, de leur côté, mettent en avant leur statut non lucratif, et les courtiers en ligne insistent sur la rapidité de comparaison.
Aucune de ces approches n’est supérieure dans l’absolu, elles répondent à des priorités différentes. Ce qui départage réellement les offres reste le niveau des garanties sur les postes qui consomment du budget, la clarté des conditions et la réactivité du service en cas de litige.
Pour quel profil l’offre est-elle un bon choix ? Une famille ou un actif qui cherche un interlocuteur unique, une entreprise qui doit mettre en place une couverture collective, un indépendant qui veut traiter santé et prévoyance ensemble, un salarié dont le contrat collectif est géré par cet assureur. À l’inverse, un consommateur qui veut comparer quinze offres en ligne et souscrire en cinq minutes trouvera probablement plus rapide ailleurs, et celui qui cherche une mutuelle au statut mutualiste devra se tourner vers un autre type d’organisme. Pour un budget très serré, mieux vaut aussi vérifier ce que couvre réellement la formule d’entrée de gamme avant de s’engager.
La mutuelle CNP est-elle une vraie mutuelle ?
Non, au sens juridique. CNP Assurances Protection Sociale est une société anonyme, donc un assureur, et non une mutuelle régie par le Code de la mutualité. Le mot mutuelle reste utilisé dans le langage courant pour désigner une complémentaire santé, ce qui entretient la confusion. La différence porte surtout sur le statut et la gouvernance, pas sur la nature des remboursements.
Comment obtenir une estimation de cotisation avant de souscrire ?
La voie habituelle est la demande de devis, en ligne ou auprès d’un conseiller, avec l’âge des personnes à couvrir, la composition du foyer et le niveau de garantie souhaité. Aucune grille tarifaire unique n’est publiée, car la cotisation dépend de ces paramètres. Préparez vos dépenses réelles en optique, dentaire et hospitalisation pour obtenir une proposition utile.
Que faut-il préparer pour une première connexion à l’espace client ?
Le bulletin de situation est le document clé : il porte le numéro de contrat nécessaire à la création du compte. Une fois les identifiants créés, l’espace donne accès aux décomptes, aux attestations et aux contrats en cours. En cas de perte du document, le service client peut retrouver la référence.
La prévoyance est-elle incluse dans le contrat santé ?
Non, ce sont deux contrats distincts. La complémentaire santé rembourse des frais médicaux, tandis que la prévoyance verse une indemnité ou un capital en cas d’arrêt de travail, d’invalidité ou de décès. Ils peuvent être souscrits auprès du même assureur, mais chacun a sa cotisation et ses conditions.
Comment les salariés d’une entreprise cliente sont-ils couverts ?
Dans un contrat collectif, c’est l’employeur qui souscrit pour ses salariés, avec des garanties définies au niveau de l’entreprise ou de la branche professionnelle. Le salarié reçoit une information sur ses garanties et dispose d’un accès pour suivre ses remboursements. Le fonds social, quand il existe, finance des aides ponctuelles en complément des garanties de base.
L’auteur
Conseiller en gestion de patrimoine
Je m’occupe surtout de transmissions familiales où rien n’a été préparé. Je préfère une clause bénéficiaire écrite à la main à un discours commercial sur le rendement.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5347 votes
Commentaires
Soyez le premier à réagir.